Ratgeber · Auto
Totalschaden nach einem Unfall: Wiederbeschaffungswert, Restwert und die 130-%-Regel
Totalschaden heißt nicht automatisch Schrottplatz. Was du ausgezahlt bekommst und wann du trotzdem reparieren darfst, hängt am Verhältnis von Reparaturkosten, Wiederbeschaffungswert und Restwert.
Kfz-Sachverständiger (TÜV) · Zweiradmechanikermeister
Aktualisiert am 4 Min. Lesezeit
Das Wichtigste in Kürze
- Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparatur mehr kostet als ein gleichwertiges Ersatzfahrzeug. Dann bekommst du den Wiederbeschaffungswert abzüglich Restwert.
- Bis 130 % des Wiederbeschaffungswerts darfst du trotzdem reparieren – wenn fachgerecht im Umfang des Gutachtens repariert wird und du das Auto mindestens sechs Monate weiter nutzt (BGH, VI ZR 70/04 und VI ZR 89/07).
- Über 130 % gibt es nur den Wiederbeschaffungsaufwand – außer die tatsächliche Reparatur bleibt, etwa mit Gebrauchtteilen, unter der Grenze (BGH, VI ZR 231/09).
- Den Restwert ermittelt der Sachverständige auf dem regionalen Markt, in der Regel mit drei Angeboten. Zu diesem Preis darfst du verkaufen, ohne auf die Versicherung zu warten (BGH, VI ZR 318/08 und VI ZR 673/15).
Inhalt
Die Begriffe in einfachen Worten
- Wiederbeschaffungswert: was ein gleichwertiges Fahrzeug – gleiches Modell, Alter, Ausstattung und Zustand – bei einem seriösen Händler kostet.
- Restwert: was dein beschädigtes Auto im jetzigen Zustand noch bringt.
- Wiederbeschaffungsaufwand: Wiederbeschaffungswert minus Restwert. Diesen Betrag bekommst du bei einem Totalschaden ausgezahlt.
- Wirtschaftlicher Totalschaden: Die Reparatur kostet mehr als der Wiederbeschaffungswert. Technischer Totalschaden: Das Auto lässt sich gar nicht mehr reparieren.
Dazu kommen die übrigen Posten, etwa die Gutachterkosten und der Nutzungsausfall für die Zeit, bis du ein Ersatzfahrzeug hast.
Die vier Fälle im Überblick
| Reparaturkosten | Was gilt |
|---|---|
| bis zum Wiederbeschaffungsaufwand | Reparaturschaden: Du bekommst die Reparaturkosten – auch fiktiv, wenn du nicht reparierst. |
| über dem Wiederbeschaffungsaufwand, bis zum Wiederbeschaffungswert | Fiktiv, also ohne Werkstattrechnung, gibt es die Reparaturkosten nur, wenn du das Auto mindestens sechs Monate weiter nutzt – sonst den Wiederbeschaffungsaufwand (BGH, VI ZR 192/05). |
| über 100 % bis 130 % des Wiederbeschaffungswerts | Reparaturkosten nur bei tatsächlicher, fachgerechter Reparatur im Umfang des Gutachtens und mindestens sechs Monaten Weiternutzung. Sonst gibt es den Wiederbeschaffungsaufwand. |
| über 130 % | Nur der Wiederbeschaffungsaufwand. Die Rechnung lässt sich nicht in einen erstattungsfähigen und einen übrigen Teil aufspalten (BGH, VI ZR 258/06). |
Die 130-%-Regel: reparieren statt ersetzen
Die 130-%-Regel schützt dein Interesse, dein eigenes, vertrautes Auto zu behalten – Juristen sprechen vom Integritätsinteresse. Deshalb darf die Reparatur bis zu 30 % mehr kosten als ein Ersatzfahrzeug. Die Bedingungen sind aber streng:
- Die Reparatur muss fachgerecht und im Umfang des Gutachtens erfolgen. Eine Teil- oder Billigreparatur reicht nicht (BGH, VI ZR 70/04).
- Du musst das Auto mindestens sechs Monate weiter nutzen (BGH, VI ZR 89/07). Wer es schon verkaufen will, bekommt den Zuschlag nicht.
- Abgerechnet wird nur, was tatsächlich angefallen ist – eine fiktive Abrechnung gibt es in diesem Bereich nicht.
Eine Ausnahme arbeitet für dich: Liegt das Gutachten über 130 %, die tatsächliche fachgerechte Reparatur – etwa mit Gebrauchtteilen – aber darunter, sind die tatsächlichen Kosten zu ersetzen (BGH, VI ZR 231/09 und VI ZR 100/20).
Wichtig: Die 130-%-Regel gilt im Haftpflichtschaden, wenn ein anderer schuld ist. In der Kasko und bei Leasingverträgen gelten die Regeln deines Vertrags.
Restwert: Du musst nicht auf die Versicherung warten
Den Restwert ermittelt der Sachverständige auf dem allgemeinen regionalen Markt, in der Regel mit drei Angeboten (BGH, VI ZR 318/08). Verkaufst du dein Auto zu diesem Preis, hast du alles richtig gemacht.
Versicherungen legen oft höhere Angebote aus Restwertbörsen im Internet vor, meist von überregionalen Aufkäufern. Als Privatperson musst du dich darauf nicht verweisen lassen und auch nicht abwarten, ob die Versicherung noch ein besseres Angebot findet (BGH, VI ZR 673/15 und VI ZR 358/18).
Eine Ausnahme gibt es: Legt dir die Versicherung vor dem Verkauf ein verbindliches, höheres Angebot vor – mit kostenloser Abholung und Barzahlung –, musst du es annehmen oder dir den Mehrerlös anrechnen lassen (BGH, VI ZR 316/09).
Beispiele aus meinen Gutachten
| Fahrzeug | Reparatur | Wiederbeschaffungswert | Restwert |
|---|---|---|---|
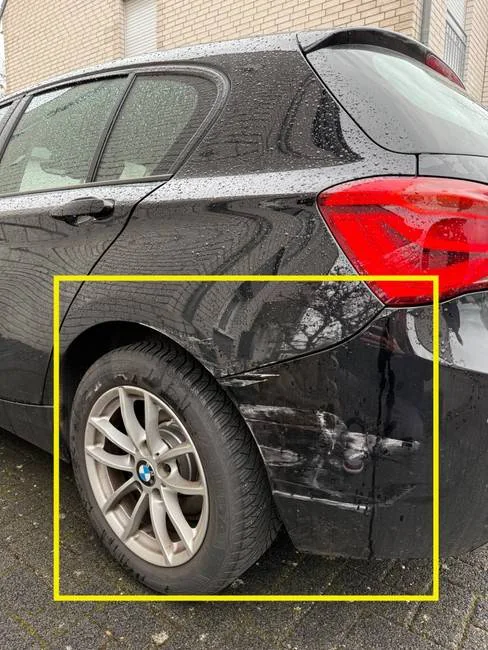
| BMW 116i | Reparatur: 6.756,87 € | Wiederbeschaffungswert: 9.500 € | Restwert: 3.777 € |
| Toyota Verso | Reparatur: 5.339,12 € | Wiederbeschaffungswert: 8.300 € | Restwert: 3.237 € |
| VW Polo | Reparatur: 5.601 € | Wiederbeschaffungswert: 4.600 € | Restwert: – |
| BMW R 1250 GS | Reparatur: 21.531 € | Wiederbeschaffungswert: 18.000 € | Restwert: 8.200 € |
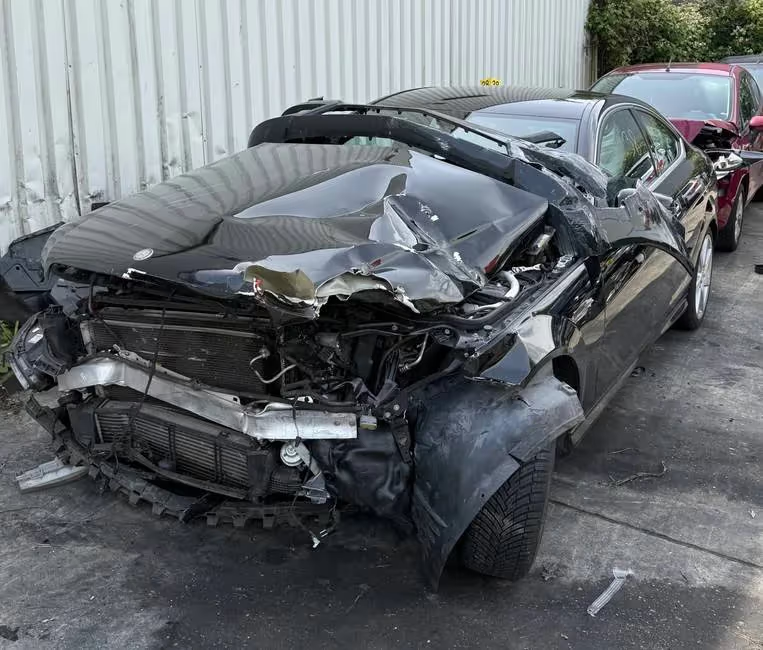
| Mercedes C 180 Coupé | Reparatur: über 55.000 € | Wiederbeschaffungswert: 18.500 € | Restwert: 813 € |
Beim BMW 116i und beim Toyota Verso lag die Reparatur unter dem Wiederbeschaffungswert, aber über dem Wiederbeschaffungsaufwand (5.723 € und 5.063 €) – genau der Bereich, in dem die sechs Monate Weiternutzung entscheiden.
Polo und GS lagen mit 122 % und 120 % im 130-%-Bereich. Eine Reparatur wäre unter den Bedingungen der 130-%-Regel möglich gewesen – abgerechnet wurde trotzdem als Totalschaden. Das ist deine Entscheidung. Im Unfallgutachten stehen Reparaturkosten, Wiederbeschaffungswert und Restwert, damit du beide Wege vergleichen kannst.